Domain auftischen.de kaufen?
Wir ziehen mit dem Projekt
auftischen.de um.
Sind Sie am Kauf der Domain
auftischen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auftischen.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
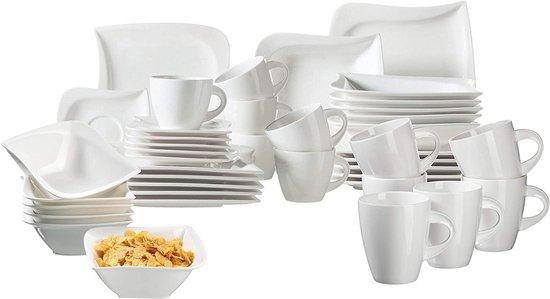
Geschirrset - Kombi-Geschirr - Teller, Schüsseln, TassenEin 42-teiliges Geschirrset für 6 Personen aus besonders robustem Porzellan: 6 x flache Teller (Länge 25,5 cm), 6 x tiefe Teller (22 cm), 6 x Dessertteller (21,5 cm), 6 x Kaffeetassen mit Untertasse (Füllvolumen 215 ml), 6 x Kaffeetassen (400 ml) und 6 x Müsilschalen (14 cm, 300 ml). Die geschwungenen Formen des cremefarbenen Markenporzellans verleihen der Serie LA MUSICA ihren zeitlosen, eleganten Charakter. Ursprünglich für den Gastronomiebereich entwickelt, gehört das Geschirrset LA MUSICA seit vielen Jahren auch bei Privatkunden zu den bewährten Klassikern der traditionsreichen Marke MÄSER. Dieses Geschirrset eignet sich daher nicht nur für besondere Anlässe, sondern auch für den täglichen Gebrauch. Das Service-Set kann durch verschiedene Accessoires ergänzt werden.355,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fiftyeight Products TV Tassen Servietten Buffet 'Gesichtsgulasch' 33x33 cm 16 Stück TV Tassen T042201Jetzt bei porzellantreff.de: TV Tassen Servietten Buffet 'Gesichtsgulasch' 33x33 cm 16 Stück TV Tassen T042201 online kaufen 1/8 Falz (8,25x16,5 cm gefaltet) in Klarsichtverpackung2,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Gläser, Martin: MedienmanagementMedienmanagement , Dieses Handbuch behandelt in übersichtlicher Weise das gesamte Themenfeld des Medienmanagements, wobei es besonderen Wert auf eine ganzheitliche und umfassende Sichtweise legt. Es versteht sich als Einführungswerk in das Medienmanagement aus betriebswirtschaftlicher Sicht, stellt dabei aber immer wieder Bezüge zur Kommunikations- und Medienwissenschaft her. Der Stoff ist in neun Kapitel gegliedert, die jeweils eine in sich geschlossene Einheit bilden. Ziel ist es, den Nutzerinnen und Nutzern eine kompakte, anschauliche und mit vielen Beispielen und Grafiken angereicherte Darstellung zu bieten. Das Buch eignet sich gleichermaßen für Studierende, Akademiker und Praktiker. Die Thematik gliedert sich in drei große Teile: Teil A: Begriffliche und methodische Grundlagen Teil B: Zentrale Charakteristika von Medienunternehmen Teil C: Führung und Steuerung von Medienunternehmen Teil A beschreibt die methodischen Grundlagen des Medienmanagements als Disziplin, wobei dem systemtheoretischen Ansatz des St. Galler Management-Modells eine Leitfunktion zugewiesen wird. Teil B beleuchtet die Charakteristika von Medienunternehmen mit ihren Leistungen, ihrem Umfeld und ihren Teilsystemen, ergänzt um das betriebswirtschaftliche Abbild eines Medienunternehmens mit Blick auf die Finanzierung und das interne und externe Rechnungswesen. Teil C behandelt ausführlich die Fragen der Führung und Steuerung von Medienunternehmen aus dem Blickwinkel des normativen, strategischen und operativen Managements. Dem Ansatz des Lehrbuchs folgend wird dem Konzept der ganzheitlichen Steuerung besondere Beachtung geschenkt. Geworben wird auch für ein Verständnis von Medienmanagement, das in gesellschaftlicher Verantwortung steht. Prof. Dr. Martin Gläser ist Professor für Medienwirtschaft und Medienmanagement an der Hochschule der Medien Stuttgart. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20210609, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Gläser, Martin, Auflage: 21004, Auflage/Ausgabe: 4. Auflage, Keyword: Medien; Medienunternehmen; Unternehmensführung; Kommunikation; Medienrecht; Stretegie; Steuerung, Fachschema: Medienmanagement~Medientheorie~Medienwissenschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Industrien und Branchen, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Medienwissenschaften, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 874, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 186, Höhe: 55, Gewicht: 1782, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800647651 9783800637621 9783800629886, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41495649,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **

Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
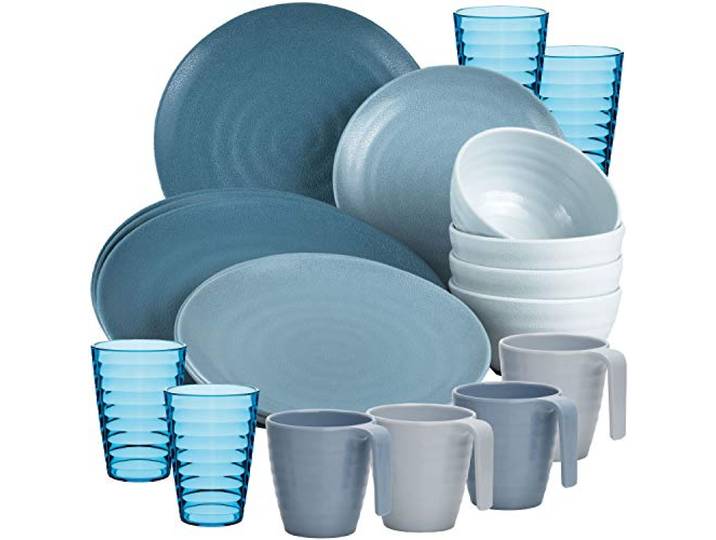
Melamin Camping Geschirr Set 20 Teile elegante blau Tassen 4 Gläser TumblerMelamin Camping Geschirr Set 20 Teile elegante blau Tassen 4 Gläser Tumbler. ✅ LEICHT UND ROBUST: Dieses belastbare Geschirr erfüllt alle Ansprüche die an ein gutes Campinggeschirr gestellt werden können. Es hat weniger Gewicht und bekommt kaum Beulen oder Kratzspuren, was es besonders einfach zu transportieren macht. Die Schüsseln sind sowohl für Müsli, Suppe, Salat oder Nachspeisen gut geeignet ✅ ACRYL-GLÄSER: Zeit für die Suche nachpassenden Gläsern können Sie sich sparen, denn bei diesem Set sind sie schon dabei. Die 4 blauen Wassergläser aus Acryl sind eine großartige Bereicherung für jede Campingküche, aber auch für den täglichen Gebrauch ein absoluter Hingucker auf jedem Tisch. Sie sind ineinander stapelbar und platzsparend im Schrank verstaut ✅ ROBUSTES MATERIAL: Dieses Melamin ist frei von BPA und überzeugt mit einer hohen Belastbarkeit, Kratzfestigkeit und zudem bricht es weniger leicht. Nicht nur als Camper, auch zu Hause profitiert man von der Leichtigkeit und Bruchsicherheit. Es ist spülmaschinengeeignet, formstabil, geruchs- und geschmacksneutral Aus hochwertigem Melamin gefertigt. Es ist leicht abwaschbar und kann während der Fahrt in den Schränken verbleiben ✅ OBERFLÄCHENSTRUKTUR: Das Melamin Geschirr mit einer Oberflächenstruktur. Die Farben verblassen auch nach langem Gebrauch nicht. Das elegante Design ist ein absoluter Hingucker ✅ LIEFERUMFANG: Jeweils 4 große Teller, 4 kleine Teller, Tassen á 325 ml und Schüsseln in eleganten Blau - inklusive 4 Gläser á 350 ml - Verpackungsgröße: 38,5 x 27 x 14 cm - Gewicht: ca. 4,3 kg Farbe:20 Teile Glas Blau 350ml - Tassen109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
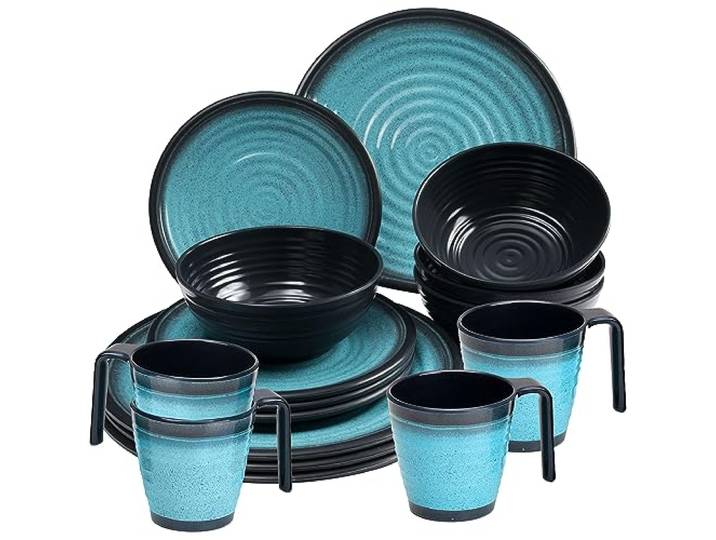
Melamin Geschirr Set 16 Teile elegante Steingut Optik blau Tassen 4 GläserMelamin Geschirr Set 16 Teile elegante Steingut Optik blau Tassen 4 Gläser. ✅ GESCHIRRSET FÜR 4 PERSONEN MIT STAPELBAREN TASSEN: für 4 Personen - 16 Teile - Granitoptik - blau-schwarz ✅ GESCHIRRSET: 100% Melamin - 4 große Teller Ø 26,5 cm, 4 kleine Teller Ø 19,5 cm, 4 Schüsseln Ø 15 x 6 cm - 4 Stapelbare Tassen je 300ml - Ø 8,5 cm - ca. 3 kg ✅ MELAMIN: Aus hochwertigem Melamin gefertigt vereint es die besten Eigenschaften von Kunststoff, Plastik und Porzellan. Melamin hat sich durch seine hohe Belastbarkeit, das geringe Gewicht und die einfache Handhabung bewährt. Lebensmittelecht, bruchsicher und spülmaschinengeeignet im oberen Korb. Bis zu 70° hitzebeständig. Nicht mikrowellengeeignet ✅ MODERNES DESIGN: Melamin Geschirr in farbenfrohen Steingut Optik ist kaum vom echten Steingut/Porzellan zu unterscheiden. Die Farben verblassen auch nach langem Gebrauch nicht. Ein absoluter Hingucker auch auf jeder Party/jedem geburtstag Farbe:Blau-schwarz89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschirrset - Kombi-Geschirr - Teller, Schüsseln, TassenEin 42-teiliges Geschirrset für 6 Personen aus besonders robustem Porzellan: 6 x flache Teller (Länge 25,5 cm), 6 x tiefe Teller (22 cm), 6 x Dessertteller (21,5 cm), 6 x Kaffeetassen mit Untertasse (Füllvolumen 215 ml), 6 x Kaffeetassen (400 ml) und 6 x Müsilschalen (14 cm, 300 ml). Die geschwungenen Formen des cremefarbenen Markenporzellans verleihen der Serie LA MUSICA ihren zeitlosen, eleganten Charakter. Ursprünglich für den Gastronomiebereich entwickelt, gehört das Geschirrset LA MUSICA seit vielen Jahren auch bei Privatkunden zu den bewährten Klassikern der traditionsreichen Marke MÄSER. Dieses Geschirrset eignet sich daher nicht nur für besondere Anlässe, sondern auch für den täglichen Gebrauch. Das Service-Set kann durch verschiedene Accessoires ergänzt werden.355,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Ähnliche Suchbegriffe für Ustg
-
Fiftyeight Products TV Tassen Servietten Buffet 'Gesichtsgulasch' 33x33 cm 16 Stück TV Tassen T042201Jetzt bei porzellantreff.de: TV Tassen Servietten Buffet 'Gesichtsgulasch' 33x33 cm 16 Stück TV Tassen T042201 online kaufen 1/8 Falz (8,25x16,5 cm gefaltet) in Klarsichtverpackung2,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Gläser, Martin: MedienmanagementMedienmanagement , Dieses Handbuch behandelt in übersichtlicher Weise das gesamte Themenfeld des Medienmanagements, wobei es besonderen Wert auf eine ganzheitliche und umfassende Sichtweise legt. Es versteht sich als Einführungswerk in das Medienmanagement aus betriebswirtschaftlicher Sicht, stellt dabei aber immer wieder Bezüge zur Kommunikations- und Medienwissenschaft her. Der Stoff ist in neun Kapitel gegliedert, die jeweils eine in sich geschlossene Einheit bilden. Ziel ist es, den Nutzerinnen und Nutzern eine kompakte, anschauliche und mit vielen Beispielen und Grafiken angereicherte Darstellung zu bieten. Das Buch eignet sich gleichermaßen für Studierende, Akademiker und Praktiker. Die Thematik gliedert sich in drei große Teile: Teil A: Begriffliche und methodische Grundlagen Teil B: Zentrale Charakteristika von Medienunternehmen Teil C: Führung und Steuerung von Medienunternehmen Teil A beschreibt die methodischen Grundlagen des Medienmanagements als Disziplin, wobei dem systemtheoretischen Ansatz des St. Galler Management-Modells eine Leitfunktion zugewiesen wird. Teil B beleuchtet die Charakteristika von Medienunternehmen mit ihren Leistungen, ihrem Umfeld und ihren Teilsystemen, ergänzt um das betriebswirtschaftliche Abbild eines Medienunternehmens mit Blick auf die Finanzierung und das interne und externe Rechnungswesen. Teil C behandelt ausführlich die Fragen der Führung und Steuerung von Medienunternehmen aus dem Blickwinkel des normativen, strategischen und operativen Managements. Dem Ansatz des Lehrbuchs folgend wird dem Konzept der ganzheitlichen Steuerung besondere Beachtung geschenkt. Geworben wird auch für ein Verständnis von Medienmanagement, das in gesellschaftlicher Verantwortung steht. Prof. Dr. Martin Gläser ist Professor für Medienwirtschaft und Medienmanagement an der Hochschule der Medien Stuttgart. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20210609, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Gläser, Martin, Auflage: 21004, Auflage/Ausgabe: 4. Auflage, Keyword: Medien; Medienunternehmen; Unternehmensführung; Kommunikation; Medienrecht; Stretegie; Steuerung, Fachschema: Medienmanagement~Medientheorie~Medienwissenschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Industrien und Branchen, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Medienwissenschaften, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 874, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 186, Höhe: 55, Gewicht: 1782, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800647651 9783800637621 9783800629886, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41495649,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager, Irene: Gläser voller GlückGläser voller Glück , Einkochen, Fermentieren, Dörren , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20220822, Produktform: Leinen, Autoren: Hager, Irene~Hönigschmid, Alice, Seitenzahl/Blattzahl: 289, Abbildungen: viele Fotos, Keyword: Zuckerersatz; Sauerkraut stampfen; Marmelade aus Gemüse; Vorratshaltung; DIY Vorrat; Gemüsechips; Meal Prep; Hummus; Brot ohne Mehl; Wanderschäfer; Fermentierter Rohnensalat; Kimchi; vom Garten ins Glas; Tabasco selbermachen; Bohnenpaste; Wurst im Glas; Aivar; Tomaten Knödel im Glas; Rezepte von der Oma; Nussmus; Hoshigaki; Mispeln; Zucchinimarmelade; einkochen; Curtido; Sauerkraut; Muraturi; Rohkostcracker; Pflanzliche Eiweißlieferanten; Quitten; Schwarzkohlchips; Gerichte im Glas; Kürbismarmelade; Säure-Base-Haushalt, Fachschema: Nachhaltigkeit~Sustainable Development~Kochen / Moderne Methoden, Hilfsmittel, Tipps u. Tricks~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Selbstversorgung und grünes Leben~Kochen mit bestimmten Geräten~Kochen: Konservieren und Einfrieren, Region: Europa, Thema: Orientieren, Warengruppe: HC/Themenkochbücher, Fachkategorie: Hausmannskost und alte Gerichte, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Raetia, Verlag: Edition Raetia, Verlag: Edition Raetia, Länge: 251, Breite: 210, Höhe: 30, Gewicht: 1132, Produktform: Gebunden, Genre: Importe, Genre: Importe, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.